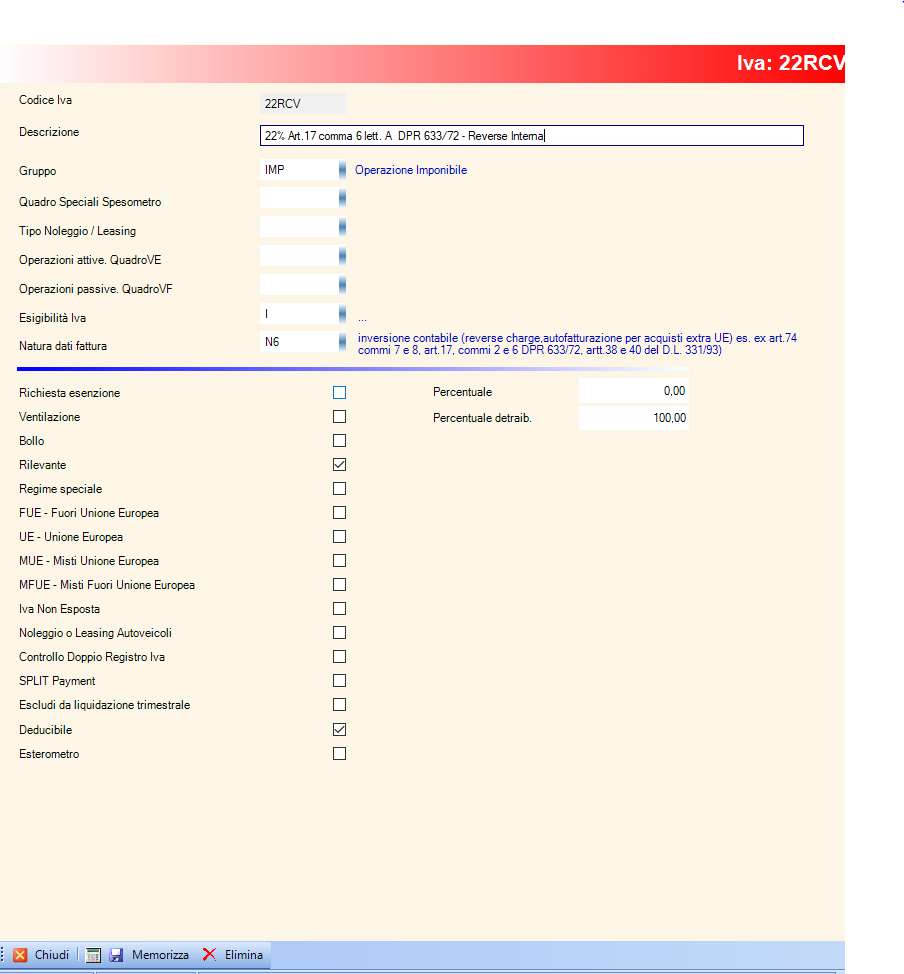
42 art 17 comma 6 lettera a dpr 633 72
Reverse charge IVA, come funziona? Guida all'inversione contabile La fattura viene emessa per euro 100 con codice di esenzione IVA articolo 17 commi 5 e 6 d.p.r. 633/1972. Il venditore emetterà quindi una fattura senza caricarci sopra l' IVA; di conseguenza, in contabilità si registrerà il seguente articolo in partita doppia: Credito verso Azienda X a Ricavi per prestazione di servizi Z Testo Unico Iva 2021 - Altalex [1] Costituiscono cessioni di beni gli atti a titolo oneroso che importano trasferimento della proprietà ovvero costituzione o trasferimento di diritti reali di godimento su beni di ogni genere....
Art. 17 comma 6: cos'è e che cosa prevede? Sono tanti gli interventi normativi che hanno lo scopo di contrastare l'evasione fiscale: per quanto riguarda l'evasione dell'IVA merita una segnalazione l'articolo 17 comma 6 del DPR 633/72 (noto anche come Decreto IVA), che introduce un particolare sistema contabile, ovvero quello del reverse change.

Art 17 comma 6 lettera a dpr 633 72
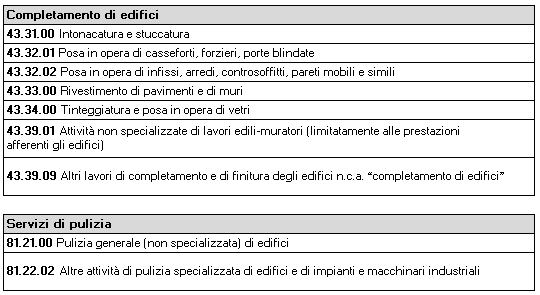
R17 - Inversione contabile art.17-c.6a) DPR 633/72 - EduPass R17 - Inversione contabile art.17-c.6a) DPR 633/72 Codice utilizzato per le prestazioni di servizi rese da subappaltatori nei confronti dell'appaltatore principale o di altri subappaltatori nel settore dell'edilizia. R17,4 - Inversione contab. art.17-c.6dquater)633/72 Il cedente emetterà fattura indicandovi che si tratta di un'operazione senza addebito di I.V.A., giacché soggetta al regime del reverse charge ai sensi dell'art. 17, comma 6 lettera d-quater) del D.P.R. n. 633/72. Il cessionario provvederà ad integrare il documento con l'IVA relativa e a registrarlo nel registro degli acquisti e in ... Art.17 comma 6: cosa significa reverse charge? Te lo spieghiamo noi Art.17 comma 6: entriamo nel dettaglio L' Articolo 17 comma 6 del Decreto del Presidente della Repubblica 633/72 è indirizzato al ramo dell' edilizia ed è diretto ad amplificare l'applicazione del cosiddetto reverse charge; quest'ultimo verrà presto esteso anche ai servizi di manutenzione, di riparazione, si pulizia e di completamento.
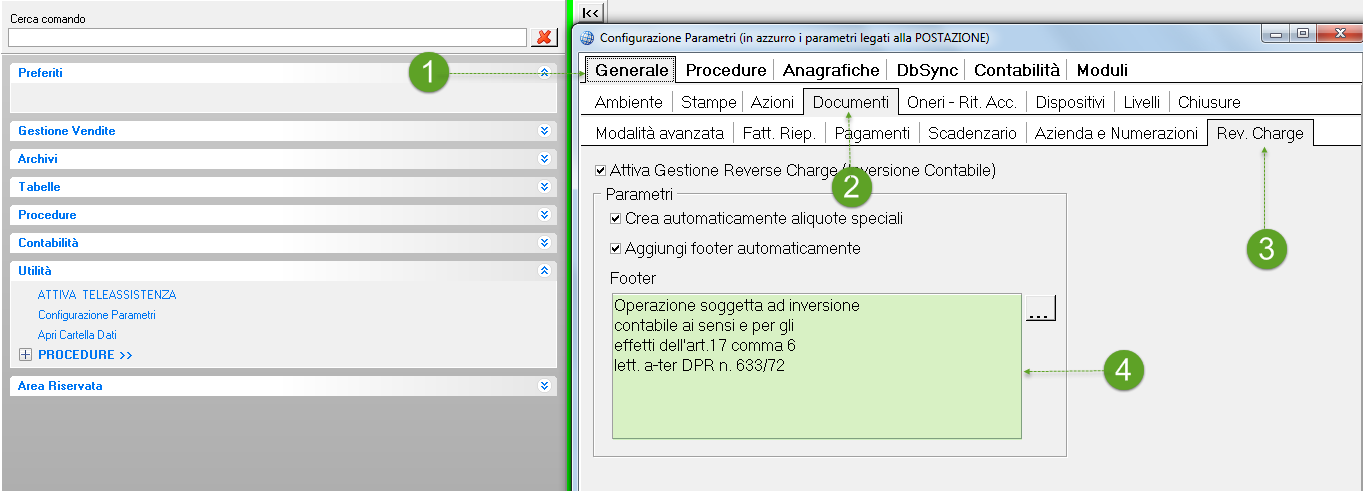
Art 17 comma 6 lettera a dpr 633 72. Art.17 comma 6: quando si applica il reverse charge? L' art.17 comma 6 dpr 633/72 interessa il settore dell'edilizia. Con l'intento di aumentare l'applicazione del reverse charge è stato esteso anche ai servizi di riparazione, manutenzione, pulizia e completamento. Reverse charge: cos'è, come funziona - Studio Cataldi "Operazione soggetta al reverse charge ex art. 17, comma 6, lettera a-ter, DPR 633/72 - applicazione dell'IVA a carico del destinatario della fattura - Operazione esente da... Reverse charge: l'inversione contabile spiegata semplicemente - IONOS In materia di reverse charge IVA si fa riferimento ai commi 5 e 6 dell'articolo 17 del DPR 633/ ... charge in conformità all'art. 17, comma 6, lettera a-ter, DPR 633/1972 con applicazione dell'IVA a carico del destinatario della fattura. Operazione esente da imposta da bollo e senza addebito dell'IVA ai sensi dell'art. 17 DPR 633/ ... Art. 74 - Disposizioni relative a particolari settori. (Dpr 633/72) le singole imprese hanno la facolta' di optare per l'applicazione dell'imposta nei modi ordinari dandone comunicazione al concessionario di cui all'articolo 17 del decreto del presidente della repubblica 26 ottobre 1972, n. 640, competente in relazione al proprio domicilio fiscale, prima dell'inizio dell'anno solare ed all'ufficio delle entrate …
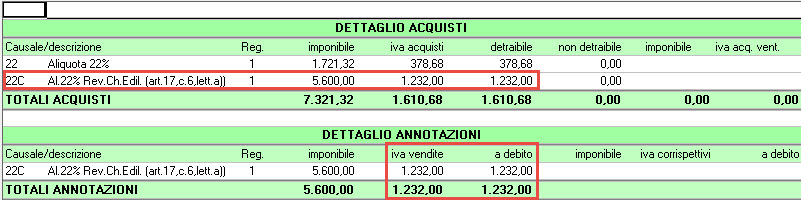
Registrazione fatture di cui all' art. 17, co. 6, lett. a) DPR 633/72 Reverse charge nel settore dell'edilizia La lettera a) del comma 6 dell' art. 17 DPR 633/72 stabilisce l'applicazione del meccanismo del reverse charge per le prestazioni di servizi, compresa la manodopera, rese dai subappaltatori nei confronti dell'appaltatore principale o di altri appaltatori nel settore dell'edilizia. Fattura in Reverse Charge: esempio, fac simile e bollo "fattura emessa ai sensi dell'art.17, sesto comma, lett. a-ter del DPR 26 ottobre 1972 n.633". Il committente, ossia, la società che ha richiesto la prestazione all'impresa di pulizia, riceve la fattura senza addebito IVA che deve integrare con la relativa imposta IVA, sia nel registro degli acquisti che in quello delle vendite. Art. 17 testo unico iva - Debitore d'imposta - Brocardi.it La lettera a-ter) dell'articolo 17, sesto comma, del DPR 633 del 1972, introdotta ad opera dell'articolo 1, comma 629, della legge 23 dicembre 2014, n. 190, ha esteso l'obbligo di inversione contabile alle "prestazioni di servizi di pulizia, di demolizione, di installazione di impianti e di completamento relative ad edifici". Reverse Charge in edilizia: guida alla disciplina IVA - Fiscomania Questo è quanto prevede l' articolo 17, comma 6, lettera a) del DPR n. 633/72. Presupposti per l'applicazione nei subappalti edili Affinché si applichi il meccanismo del Reverse Charge è necessario che sussistano contemporaneamente i seguenti presupposti: Quello " oggettivo ", in quanto l'operazione deve avere natura " edilizia ";
Art.17 comma 6: cosa significa reverse charge? Te lo spieghiamo noi Art.17 comma 6: entriamo nel dettaglio L' Articolo 17 comma 6 del Decreto del Presidente della Repubblica 633/72 è indirizzato al ramo dell' edilizia ed è diretto ad amplificare l'applicazione del cosiddetto reverse charge; quest'ultimo verrà presto esteso anche ai servizi di manutenzione, di riparazione, si pulizia e di completamento. R17,4 - Inversione contab. art.17-c.6dquater)633/72 Il cedente emetterà fattura indicandovi che si tratta di un'operazione senza addebito di I.V.A., giacché soggetta al regime del reverse charge ai sensi dell'art. 17, comma 6 lettera d-quater) del D.P.R. n. 633/72. Il cessionario provvederà ad integrare il documento con l'IVA relativa e a registrarlo nel registro degli acquisti e in ... R17 - Inversione contabile art.17-c.6a) DPR 633/72 - EduPass R17 - Inversione contabile art.17-c.6a) DPR 633/72 Codice utilizzato per le prestazioni di servizi rese da subappaltatori nei confronti dell'appaltatore principale o di altri subappaltatori nel settore dell'edilizia.
Simosoft Release notes
Roma, 03 agosto 2007 OGGETTO: Istanza di interpello ...
Il reverse charge: cos'è e quando applicarlo - Associati SDS

Casi pratici Reverse Charge: cessione fabbricati… - INTEGRATO GB
Emissione fattura reverse charge - StudioLite - SLware Docs
18 settembre 2017

La fattura elettronica si aggiorna: ecco cosa cambia dal 1 ...
Casi pratici Reverse Charge: edilizia - Software Contabilità GB

Art.17 comma 6: quando si applica il reverse charge?
ASSISTENZA CONTABILE
Territorialità IVA nei servizi UE: articolo 7-quater - Fiscomania
MANUALE NOVITA' DELLA FATTURA ELETTRONICA

E-Fattura in Reverse Charge: guida - Fiscomania
inversione contabile alle prestazioni di servizi di pulizia ...
PROVINCIA PISTOIA DETERMINA
Iva e indirette Irpef Società immobiliari Privati Legale ...

L'inversione contabile (reverse charge) per le cessioni di ...
Oggetto: nuovi reverse charge 2015
1 LE AUTOFATTURE PREMESSA Il III comma dell'articolo 17 del ...
Servizio di documentazione tributaria
Reverse Charge - Cos'è e come funziona nel dettaglio

Reverse Charge: prestazioni servizi pulizia, demolizione ...
Reverse Charge nell'edilizia - Chiarimenti Ministeriali ...
Prot. n. 3/2015 Roma, 23/01/2015 Alle Associazioni del ...
Informativa per la clientela di studio
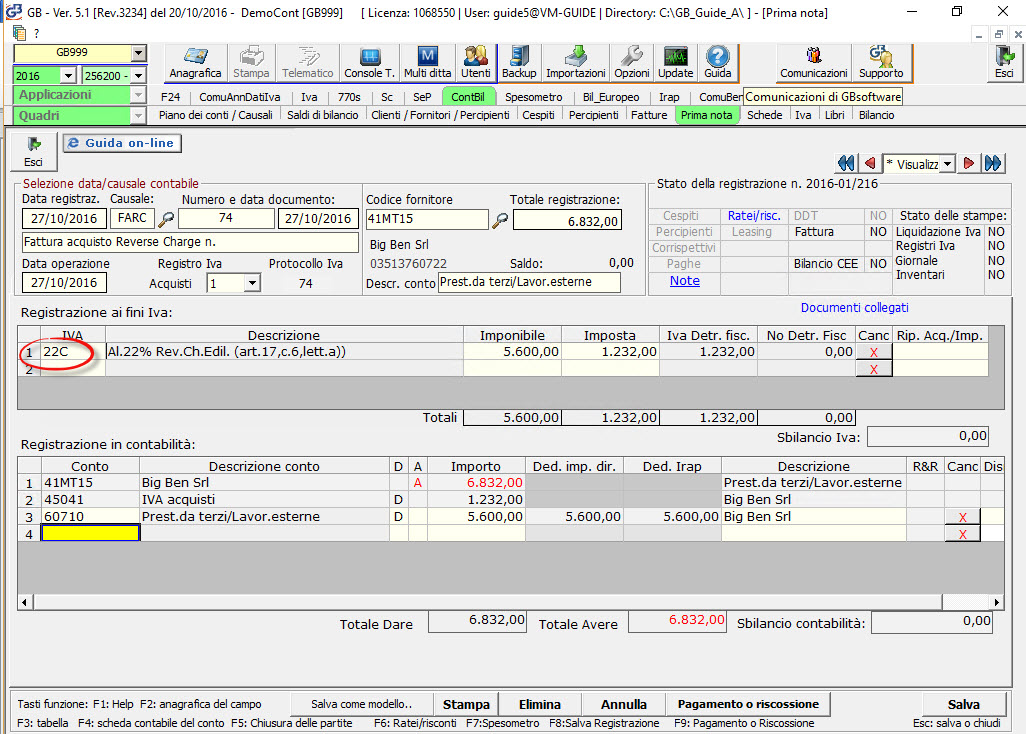
Casi pratici Reverse Charge: edilizia - Software Contabilità GB
DICHIARAZIONE IVA 2021

Come redigere una fattura in subappalto nel settore edile con ...

Reverse charge: cos'è, come e quando si applica (novità 2020 ...
SPLIT PAYMENT Significato Split Payment = in italiano ...

Reverse Charge in edilizia lettera a) e lettera a-ter ...
Dpr 633/72 - MarchegianiOnLine.net

Reverse charge solo per i subappaltatori | FiscoOggi.it

Fatture in REVERSE CHARGE : Helpdesk Bluenext
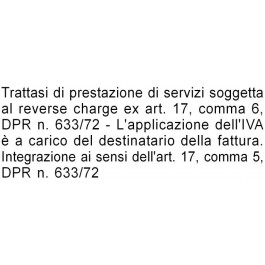
Timbro per prestazione di servizi soggetta al Reverse Charge ...
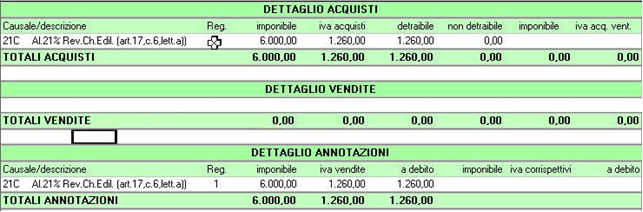
Registrazione fatture di cui all' art. 17, co. 6, lett. a ...

Il reverse charge: cos'è e quando applicarlo - Associati SDS
Iva e indirette Irpef Società immobiliari Privati Legale ...
Escluso iva art. 2 comma 3 lettera C DPR 633/72 - Esonerato ...
Reverse charge: l'agenzia delle entrate fornisce gli attesi ...

INFORMATIVA fiscale del 15 luglio 2018 – Tempo
STU CIRCOL. 200318 reverse charge in edilizia
0 Response to "42 art 17 comma 6 lettera a dpr 633 72"
Post a Comment